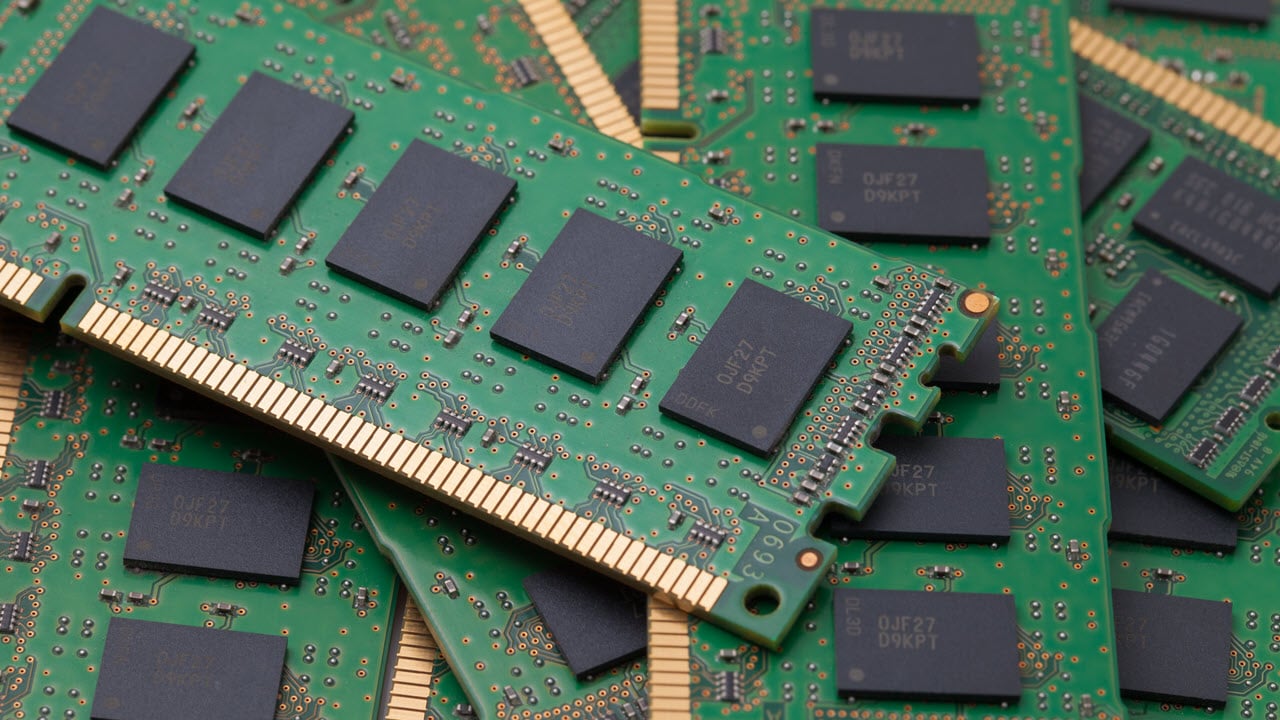
Laut dem jüngsten Bericht der Analysten von Barclays sind die Vertragspreise für die DDR4-Speicherchips in den letzten drei Monaten stärker gestiegen als die ihrer DDR5-Pendants. Erstere wurden im genannten Zeitraum um 24 % teurer, während letztere um 20 % teurer wurden. Der Preisvorteil von DDR4 verringert sich dadurch geringfügig, doch der Preisanstieg ist noch nicht vorbei; laut der Citi Group wird die schlimmste Situation sogar erst in naher Zukunft, im Laufe der kommenden Quartale, eintreten. Interessant ist zudem, dass im Oktober die Spotpreise im Segment der DDR5-Speicherchips um 8 % gestiegen sind, was einen recht rasanten Anstieg darstellt. Analysten zufolge beobachten die Speicherhersteller beim Abschluss neuer Verträge nun die Entwicklung der Marktpreisdynamik und denken nicht mehr in Strukturen, die sich auf obere und untere Preisniveaus stützen.
Den aggregierten Daten zufolge, die sowohl die Spotpreise als auch die längerfristigen Vertragspreise umfassen, sind die Preise für DDR4-Speicherchips stärker gestiegen als die für DDR5-Versionen: auf Monatsbasis um 4 %, während auf Quartalsbasis ein Anstieg von 24 % zu verzeichnen ist; DDR5-Speicherchips hingegen kosten im gleichen Zeitraum monatlich 3 % und vierteljährlich 20 % mehr.
Aufgrund dieser Situation versuchen Hersteller und Käufer, die Speicherkapazität zu reduzieren, doch laut Barclays stellt dies nur eine vorübergehende Lösung zur Eindämmung des Preisanstiegs dar; langfristig werden die stetig steigenden Preise ohnehin zu einer Verteuerung führen. Die Reduzierung der Speicherkapazität ist in mehreren Branchen zu beobachten, sei es auf dem PC-Markt, dem Smartphone-Segment, bei Entwicklungen in der Automobilindustrie oder auch bei bestimmten KI-Beschleunigern wie dem Tesla-Chip AI5, der ursprünglich mit 144 GB LPDDR5X-Speicher ausgestattet sein sollte, letztendlich aber nur mit 96 GB Speicher auf den Markt kommt.
Die Analysten von Citi gehen davon aus, dass auf dem NAND-Flash- und dem DRAM-Markt weiterhin mit Kapazitätsengpässen zu rechnen ist, das heißt, die Nachfrage wird noch eine ganze Weile über dem Angebot liegen, was dazu führt, dass sich der Preisanstieg voraussichtlich bis 2028 fortsetzen wird – weiter in die Zukunft lässt sich derzeit nur schwer „vorausschauen“. Nach Ansicht der Analysten von Citi könnte der Tiefpunkt auf dem Speichermarkt im vierten Quartal 2027 erreicht werden, d. h., bis dahin ist leider noch mit einer weiteren Verschlechterung des Verhältnisses von Nachfrage und Angebot sowie der Preisentwicklung zu rechnen. Die Analysten von Citi haben auch die voraussichtliche Entwicklung des Verhältnisses von Angebot und Nachfrage skizziert: Im vierten Quartal 2027 wird der DRAM-Markt einen Höchststand von 13,9 % erreichen, während dieser Wert im NAND-Flash-Segment im ersten Quartal 2028 bei 8,3 % liegen wird – das heißt, um diesen Prozentsatz wird die Nachfrage das Angebot übersteigen, sofern sich alles gemäß den Erwartungen der Analysten entwickelt.
Die Aussichten sind also weiterhin nicht positiv, doch darf man auch nicht vergessen, dass sich die Umstände ständig ändern, sodass sich die Prognosen nicht unbedingt so erfüllen werden, wie es derzeit am wahrscheinlichsten erscheint.